Altán Redes invita a poner atención a las fintechs y a la conectividad con valor agregado
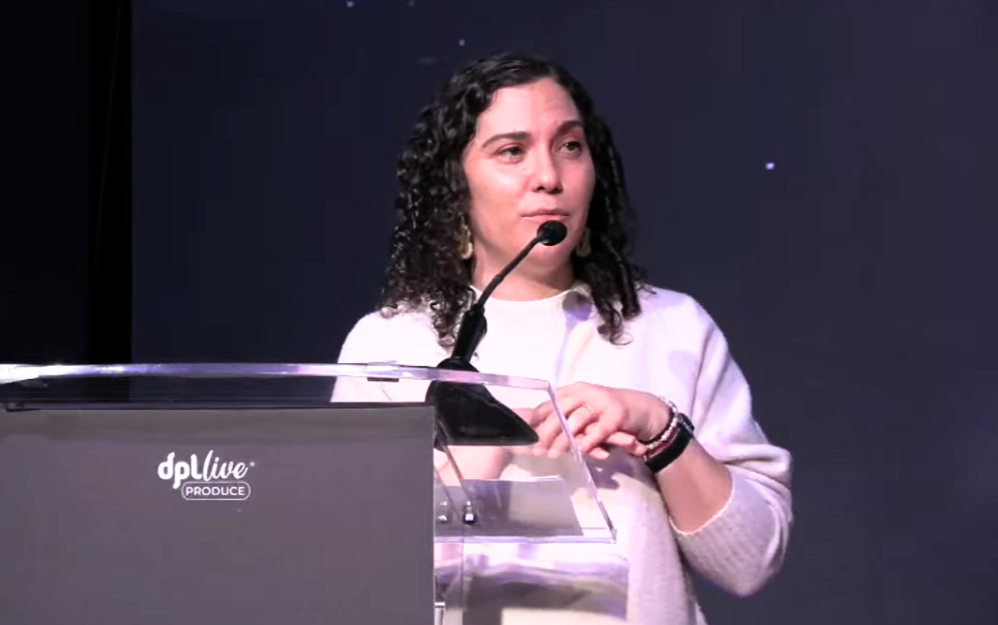
Las aplicaciones financieras pueden incorporar servicios móviles a sus pagos y membresías para diferenciar su oferta, señaló Zaira Pérez, directora general de Altán Redes, durante el México Digital Summit 2026.
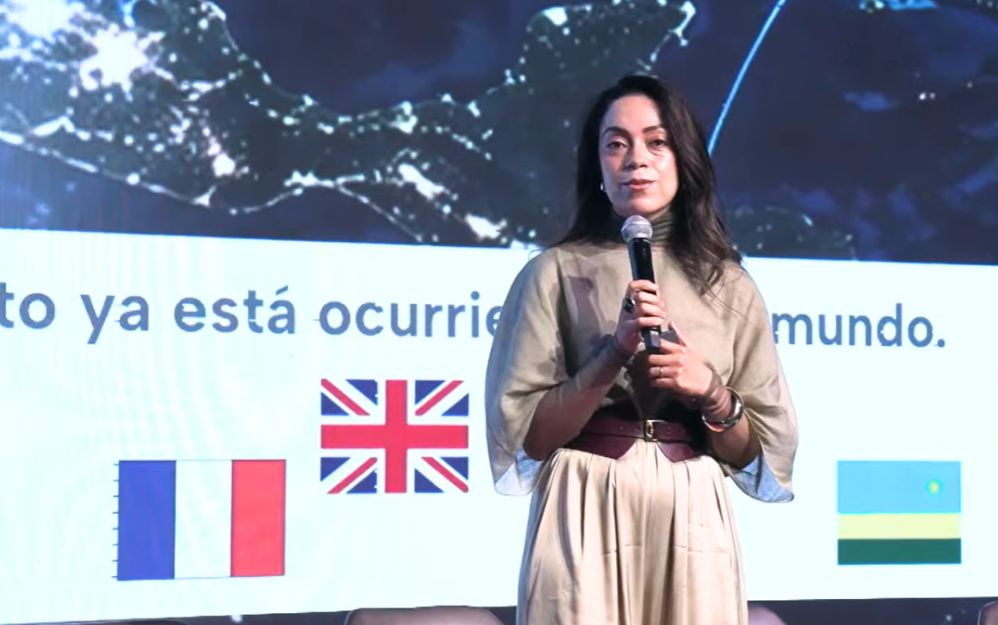

Las fintech tienen una oportunidad para fortalecer la relación con sus clientes: integrar conectividad a las aplicaciones, pagos y membresías que ya ofrecen. Para Zaira Pérez, directora general de Altán Redes, esta combinación marcará una nueva etapa de competencia, en la que el valor agregado tendrá mayor peso que los paquetes de datos, llamadas o mensajes.
Durante su participación en el foro México Digital Summit 2026, la directiva explicó que la oferta tradicional de telecomunicaciones se ha convertido en un commodity, es decir, un servicio con pocas diferencias para el consumidor cuando la comparación se limita a sus componentes básicos.
“La oferta de servicio se ha convertido en un commodity. Si nos fijamos nada más en los megas, mensajes de voz, etcétera, que le van a dar a un usuario, el usuario se cambiará de una red a otra”, señaló.
El escenario cambia cuando la conectividad forma parte de una oferta más amplia, vinculada con servicios que el cliente utiliza de manera cotidiana. Pérez puso como ejemplo a las empresas de tecnología financiera, que pueden sumar el servicio móvil a su relación existente con los usuarios.
“Imaginemos en una fintech: ya tiene la app móvil, ya tiene sus pagos vinculados, ahora ya tiene la conectividad incluida”, explicó.
Si el usuario cuenta con una membresía, añadió, “ya tiene el producto de conectividad embebido en otros servicios”. Bajo este esquema, el servicio móvil se incorpora a un conjunto de beneficios que puede darle más razones para permanecer con una marca.
La directiva anticipó que esta convergencia tendrá una mayor presencia en el mercado: “Hay que poner atención en las fintech, se vienen más fintech con estos servicios”, afirmó, y agregó que Altán ya trabaja con empresas de este segmento, aunque no precisó nombres ni cifras.
Una sola aplicación, varios servicios
El planteamiento de Pérez apunta a que las marcas construyan una oferta alrededor de las necesidades del usuario, con la conectividad como soporte para acceder a distintos productos y beneficios.
“En Altán vemos que la conectividad no es un fin per se ni un producto final, ya es solamente un habilitador de un servicio que otras marcas aprovecharán para dar valor agregado”, sostuvo.
Para las fintech, esto abre la posibilidad de complementar sus productos financieros con servicios móviles integrados en la misma experiencia. La diferenciación dependerá de la utilidad del conjunto y de cómo cada empresa lo vincule con sus pagos, aplicaciones y membresías.
“El futuro es el valor agregado, el futuro es un usuario que va a una sola app con varios servicios”, expresó Pérez.
La directiva también señaló que Altán proporciona a las marcas con las que trabaja indicadores de desempeño e información sobre su operación, con el propósito de apoyar sus decisiones comerciales y ampliar las oportunidades dentro de su base de clientes.
“Buscamos que vendan más a sus clientes”, explicó al referirse a los servicios que la empresa desarrolla para sus socios.
Más de 150 operadores y marcas sobre una red compartida
Altán trabaja con más de 150 operadores móviles virtuales, entre los que se encuentran empresas de nicho, operadores comunitarios y cadenas de retail, según las cifras expuestas por Pérez en el foro.
Su modelo mayorista permite que estas compañías ofrezcan servicios móviles utilizando una infraestructura compartida, sin realizar por separado todas las inversiones necesarias para desplegar una red.
Para la directiva, esa infraestructura adquiere mayor relevancia cuando permite a otras marcas desarrollar propuestas propias y complementar su negocio principal con conectividad.
Esta evolución comercial convive con el desafío de ampliar el acceso en comunidades pequeñas. Pérez destacó que “el 84% de nuestras localidades son de menos de 250 habitantes”, una presencia que vinculó con el compromiso de cerrar la brecha digital.
También cuestionó la concentración de inversiones en los mercados de mayor rentabilidad: “Las redes están dejando de invertir en cobertura”, sostuvo, y señaló que parte de los esfuerzos del sector se dirige a reforzar la capacidad en esas zonas.
En su visión, la cobertura y los servicios integrados cumplen funciones complementarias: la red permite llegar al usuario, mientras que el valor agregado ayuda a las marcas a construir una relación más amplia con él. Para las fintech, la oportunidad está en convertir esa conectividad en parte de los servicios financieros que sus clientes ya tienen en el teléfono.
Leer más